
Muitos produtores escolhem entre pessoa física e pessoa jurídica por uma regra ouvida de terceiros, sem checar se ela ainda vale. É o que explica Parajara Moraes Alves Junior, contador especialista em agronegócio e CEO da Junior Contabilidade & Assessoria Rural, ao lembrar que mudanças recentes na legislação tornaram essa comparação bem menos óbvia do que era há alguns anos, especialmente para quem decidiu o regime tributário há bastante tempo e nunca revisou essa escolha.
Analisar o que pesa em cada modelo, hoje, evita decisões baseadas em informação ultrapassada. A seguir, veja como funciona cada caminho, o que mudou na balança entre eles e como simular qual faz mais sentido para a operação da fazenda.
Duas formas de tributar a mesma atividade rural
A legislação brasileira permite que o produtor rural exerça a atividade tanto como pessoa física, apurando o resultado pelo livro-caixa e declarando no Imposto de Renda Pessoa Física, quanto como pessoa jurídica, constituindo uma empresa sujeita a regras próprias de tributação sobre o lucro. Parajara Moraes Alves Junior nota que nenhum dos dois caminhos é automaticamente superior: cada um tem tributos, alíquotas e obrigações diferentes, que pesam de forma distinta conforme o porte e a estrutura de custos da fazenda.
Essa escolha não é definitiva, mas mudar de um regime para outro exige planejamento, já que a transição altera a forma de emitir nota fiscal, de apurar resultado e de cumprir obrigações acessórias perante a Receita Federal. Uma migração feita sem preparo, no meio do ano-calendário, pode gerar inconsistência entre o período em que a fazenda operou sob uma regra e o período em que passou a operar sob outra.
Como funciona a tributação da pessoa física?
Na pessoa física, o Imposto de Renda incide sobre o resultado da atividade rural, calculado pela diferença entre receitas e despesas de custeio e investimento, seguindo a tabela progressiva que pode chegar a alíquotas elevadas conforme o lucro cresce. Além do Imposto de Renda, incide o Funrural sobre a receita bruta da comercialização, com alíquota própria para o produtor pessoa física, retido geralmente por quem compra a produção.
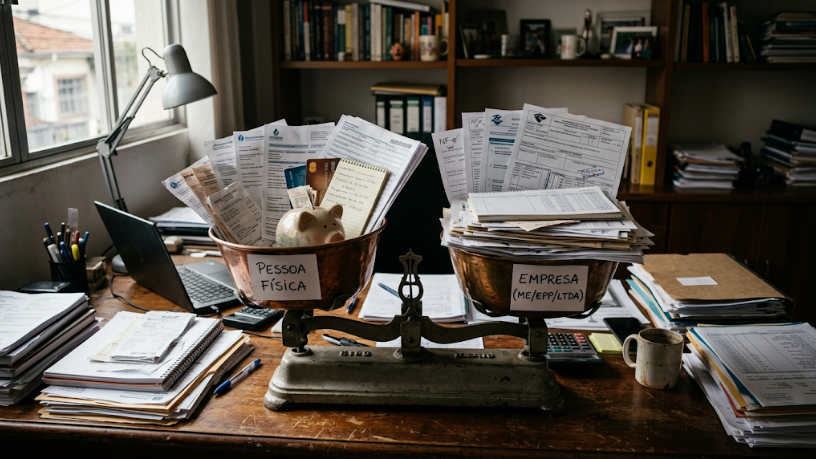
Parajara Moraes Alves Junior aponta que esse modelo costuma ser vantajoso para propriedades menores ou com margens mais apertadas, já que o cálculo considera apenas o lucro efetivo, permitindo abater praticamente todo custo operacional documentado antes de chegar à base tributável. Em anos de safra fraca ou preço baixo, essa característica reduz consideravelmente o imposto devido, algo que um regime de base presumida não oferece da mesma forma.
Como funciona a tributação da pessoa jurídica?
Já a pessoa jurídica pode optar por regimes como o lucro presumido, no qual a Receita Federal arbitra um percentual de lucro sobre a receita bruta para calcular Imposto de Renda e Contribuição Social, somados a outros tributos como PIS e Cofins. O Funrural também incide, mas com alíquota diferente da aplicada à pessoa física, geralmente um pouco mais alta em termos percentuais sobre a receita.
Parajara Moraes Alves Junior destaca que a vantagem histórica da pessoa jurídica estava justamente nessa base de cálculo presumida, frequentemente mais baixa que o lucro real da fazenda, o que resultava em carga tributária efetiva menor para operações de maior porte e margem consistente. Esse desenho também facilita o planejamento sucessório e a separação patrimonial, já que os bens passam a pertencer à empresa, não diretamente ao produtor.
O que mudou recentemente e reduziu a vantagem automática?
Normas editadas recentemente elevaram os percentuais de presunção do lucro presumido para receitas que ultrapassam determinado teto anual, encarecendo justamente o regime que antes parecia claramente mais vantajoso para operações maiores. Ao mesmo tempo, uma nova regra de tributação mínima passou a alcançar produtores pessoa física com renda elevada, cobrando percentual adicional sobre o que ultrapassa determinado valor anual na atividade rural.
Parajara Moraes Alves Junior avalia que essas duas mudanças, somadas, aproximaram a carga tributária dos dois modelos em situações que antes tinham diferença expressiva, tornando obsoleta qualquer decisão tomada apenas com base no que valia há alguns anos. Uma fazenda de grande porte que migrou para pessoa jurídica pensando exclusivamente na economia fiscal pode hoje encontrar uma diferença bem menor do que a esperada no momento da constituição.
Como decidir qual caminho faz mais sentido?
Não existe resposta única, e a escolha depende de simular a carga tributária efetiva de cada modelo para o faturamento e a estrutura de custos específicos da fazenda, não apenas comparar alíquotas nominais isoladas. Fatores como volume de receita, margem de lucro real, necessidade de crédito rural e planejamento sucessório também entram nessa conta, já que a estrutura escolhida afeta outras decisões da propriedade além do imposto pago.
Parajara Moraes Alves Junior considera que revisar essa simulação periodicamente, e não apenas na constituição inicial da atividade, é o que garante que o produtor continue no regime mais adequado à medida que a legislação e o próprio negócio mudam ao longo do tempo. Adiar essa revisão é o que costuma manter fazendas presas a um modelo que fazia sentido anos atrás, mas que hoje pode estar custando mais caro do que a alternativa disponível.